La propuesta obtuvo media sanción por mayoría. Crea un esquema de refinanciación para personas con mora con entidades financieras, fintechs y también con prestadores de servicios públicos con competencia provincial.
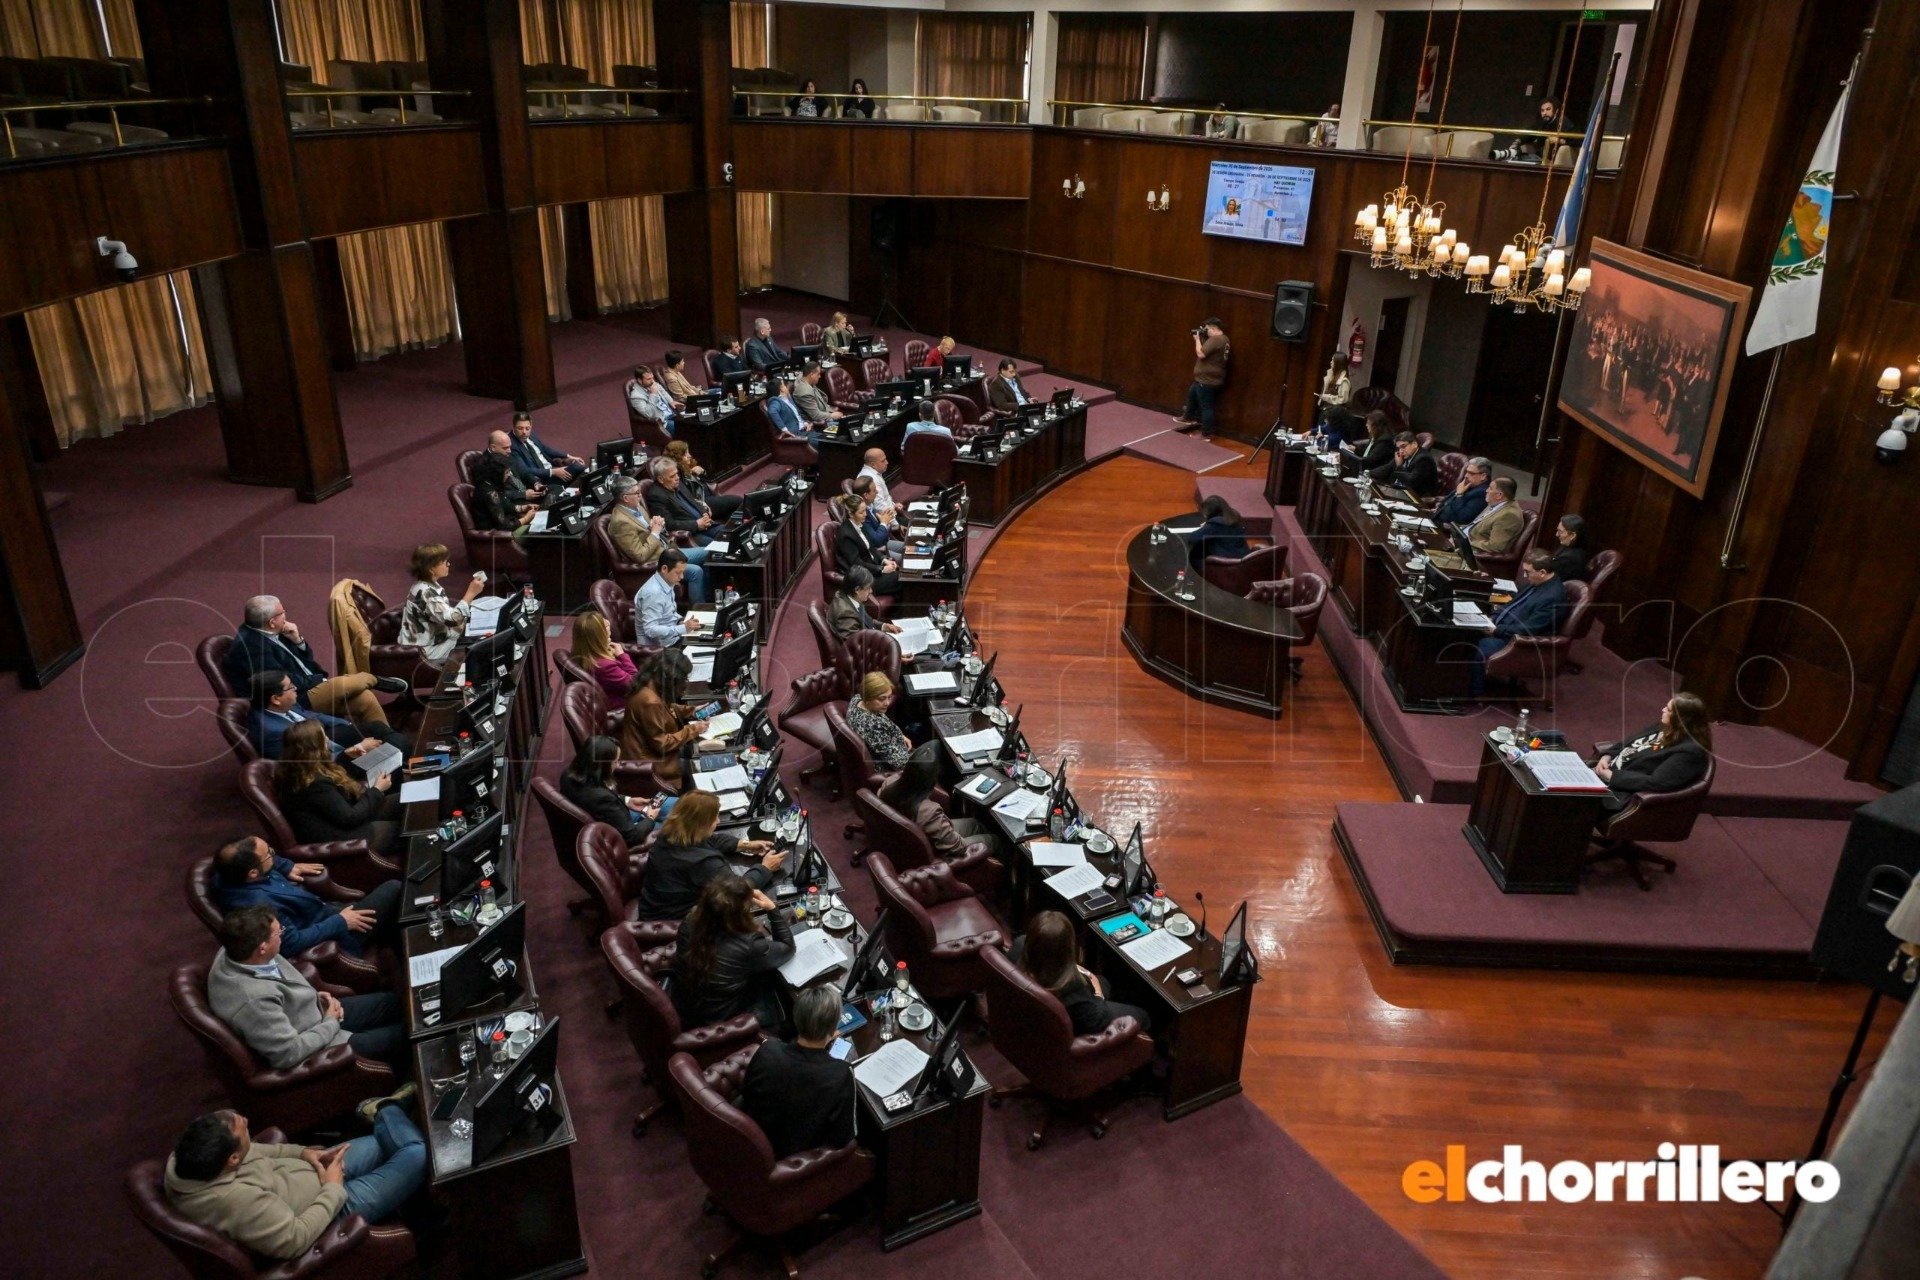
El proyecto de ley presentado por el gobernador Claudio Poggi que crea el “Programa de Desendeudamiento y de Incentivo al Consumo Familiar” recibió media sanción en la Cámara de Diputados este miércoles.
Se trata del despacho de mayoría que amplió el alcance del texto original y que fue acompañado con 30 votos positivos proveniente de Ahora San Luis y sectores aliados y nueve negativos del Frente Justicialista.
El proyecto llegó al debate tras el tratamiento en la Comisión de Finanzas, Obras Públicas y Economía y donde participaron sectores sindicales y del privado comercial. Allí se trató e incluso hubo una modificación introducida respecto al alcance.
En concreto, propone un esquema de beneficios fiscales para las entidades crediticias que presenten planes de refinanciación con condiciones más favorables para las familias que se encuentren en situación de mora.
Y contempla dos programas. El primero está destinado al desendeudamiento familiar, mientras que el segundo apunta a incentivar el consumo en comercios de la provincia mediante promociones, descuentos, reintegros, vouchers y otras modalidades.
El despacho aprobado introdujo además una modificación respecto del texto original enviado por el Ejecutivo. El artículo seis, que regula las propuestas de refinanciación, originalmente permitía consolidar deudas provenientes de distintas entidades alcanzadas por el programa. Finalmente, esto fue ampliado.
Se incorporó la posibilidad de incluir deudas que tengan las personas, en carácter de consumidores, con servicios públicos de competencia provincial (por ejemplo mora con Edesal), de acuerdo con lo que finalmente establezca la reglamentación.
La presidenta de la comisión, Eugenia Gallardo (Ahora San Luis) explicó los principales puntos del proyecto y calificó al programa como “ambicioso” y “novedoso” que “hace frente a una realidad que atraviesa a la provincia y el país”.
“Afecta a todas las familias sean del sector público, el privado, sean independientes, el ámbito nacional, provincial o municipal. Aprobar el proyecto significa aliviar los compromisos financieros de los hogares, con condiciones más ventajosas que de las entidades financiera”, sostuvo.
Rescató el plazo de gracia de dos meses y ponderó que quienes registren una situación de morosidad podrán contar con planes de menor costo efectivo que “permitirá un margen de maniobra mayor para reorganizar la economía del hogareña”.
El proyecto inicial definía como entidades alcanzadas a las financieras, los proveedores no financieros de crédito, las empresas de tecnología financiera y otras personas jurídicas o entidades registradas y autorizadas por el Banco Central para otorgar préstamos o asistencia crediticia.
En sus fundamentos, plantea que la reducción del peso de las cuotas permitirá recuperar margen de maniobra económica y liquidez disponible en los hogares.
Establece que las deudas deberán tener una mora superior a tres meses y que las refinanciaciones deberán contemplar un plazo mínimo de 24 meses y una cuota que no supere el 30% de los ingresos del grupo familiar.
La tasa nominal anual tendrá como límite la Tasa Mayorista de Argentina (Tamar) más 10 puntos porcentuales y no podrán cobrarse gastos administrativos, comisiones ni honorarios vinculados con el otorgamiento del plan.
Gallardo también trajo a colación los aportes de los sectores durante el tratamiento en comisión y explicó el segundo objetivo: estimular el consumo familiar junto a un incentivo comercial junto a un crédito fiscal del 25%.
Se establece que las entidades participantes deberán implementar programas gratuitos de capacitación en administración financiera, orientados a la planificación de las finanzas familiares y la prevención del sobreendeudamiento. El proyecto faculta al Ejecutivo a eximir del pago de Ingresos Brutos y Sellos a las operaciones vinculadas con los planes de refinanciación.
“Es una propuesta con gran claridad, mucha operatividad, es alivianar los bolsillos. Es para rescatar la dedicación del Gobierno provincial para resolver y llevar el alivio a las familias. Es un asunto que tomó, se ocupó y no muchas provincias lo están haciendo”, dijo.
El albertismo que se expresó por la negativa emitió su propio despacho por minoría, dictamen que fue criticado por el oficialismo. Según expresó Gallardo, llevaba graves vicios e intercede en competencias federales.
“Intenta crear un marco regulatorio que se opone a la legislación nacional y el Banco Central. Quiere generar una regulación para entidades y personas humanas que trabajan con la usura. Se chocan con potestades que no son propias a nivel provincial”, indicó y agregó: “No cualquier argumento vale para ser oposición, no se queden con los títulos”.
Carlos “Charly” Pereira (Ahora San Luis) hizo hincapié en el “rigor técnico y legislativo” del despacho por la mayoría, versus una propuesta “mediática y populista”.
Del debate participaron los diputados: Víctor Moriñigo, Marisa Patafio, Maia Loredo y Ivana Ricca (Ahora San Luis), Walter Córdoba (Dignidad y Progreso), Nicolás González Ferro y Cristian Gurruchaga (Acuerdo por el Interior Sanluiseño), Carlos González D’alesandro (Consolidación Argentina) y Lucas Caymes, Silvia Sosa Araujo, María José Zanglá, Darío Neira y Cristian Alcaraz (Frente Justicialista).
Con la media sanción, el proyecto continuará ahora su tratamiento en la Cámara de Senadores, donde deberá ser considerado para completar el trámite legislativo.
El proyecto punto por punto
1. ¿Quiénes podrán acceder?
El programa de desendeudamiento está dirigido a personas humanas domiciliadas en San Luis que tengan deudas como consumidores finales.
Quedan comprendidas las obligaciones contraídas con entidades financieras, proveedores no financieros de crédito, empresas fintech y otras personas jurídicas o entidades registradas y autorizadas por el Banco Central para otorgar préstamos o asistencia crediticia.
Para ingresar al programa, las deudas deberán tener una mora superior a tres meses al momento de la sanción de la ley. El monto máximo alcanzado quedará sujeto a la reglamentación.
El despacho también amplía el mecanismo de consolidación previsto en el artículo 6 para contemplar deudas de consumidores vinculadas con servicios públicos de competencia provincial.
2. ¿Qué deberán ofrecer las entidades?
Las entidades que adhieran tendrán que presentar planes de refinanciación con condiciones más favorables que las vigentes en la propia institución y que las existentes en el mercado.
Las propuestas podrán incluir quitas de capital e intereses, reducción de tasas, plazos de amortización más extensos, períodos de gracia, bonificaciones por pago en término u otras modalidades que mejoren las condiciones de financiación.
También podrán consolidarse deudas contraídas con distintas entidades alcanzadas por el programa.
3. Los parámetros mínimos de las refinanciaciones
El artículo 7 establece condiciones objetivas que deberán cumplir los planes.
El deudor deberá acreditar al menos dos años de domicilio ininterrumpido en San Luis. Las refinanciaciones deberán contemplar un plazo mínimo de 24 meses y un período de gracia de al menos dos meses.
La tasa nominal anual no podrá superar en 10 puntos porcentuales a la TAMAR total de bancos y la cuota no podrá superar el 30% de los ingresos del grupo familiar.
Además, las entidades deberán gestionar la actualización de los registros de deudores morosos una vez formalizado el plan, no podrán cobrar gastos administrativos, comisiones ni honorarios adicionales y deberán ajustarse a las disposiciones del Banco Central.
El Poder Ejecutivo podrá modificar o readecuar estos parámetros según la situación socioeconómica y financiera vigente al momento de aprobar las propuestas.
4. Beneficios impositivos para las entidades
La Provincia podrá eximir del pago de Ingresos Brutos y del Impuesto a los Sellos a los ingresos, operaciones, actos, contratos e instrumentos vinculados con los planes de refinanciación.
La exención de Ingresos Brutos tendrá una duración de un año desde la firma del respectivo plan.
El beneficio no será automático. Las entidades deberán presentar sus propuestas y la exención será otorgada mediante decreto, previo dictamen de la autoridad de aplicación.
El objetivo planteado en los fundamentos es que la ventaja tributaria se traduzca en mejores condiciones para las familias mediante quitas, tasas más bajas, plazos más extensos y períodos de gracia.
5. Capacitación financiera obligatoria
Como condición para acceder a los beneficios, las entidades deberán comprometerse a implementar programas gratuitos de formación financiera.
Las capacitaciones estarán destinadas a la planificación de las finanzas familiares y a la prevención del sobreendeudamiento. La autoridad de aplicación determinará la modalidad, los contenidos mínimos y la forma de acreditación.
6. Un segundo programa para impulsar el consumo
El proyecto crea el programa de Incentivo al Consumo Familiar, destinado a las entidades que hayan adherido previamente al programa de desendeudamiento.
Estas instituciones podrán presentar planes para estimular el consumo local mediante descuentos, reintegros, vouchers, tarjetas prepagas y otras modalidades de beneficios.
Las promociones deberán representar una mejora efectiva respecto de los beneficios promedio ofrecidos por la entidad durante el último año.
La autoridad de aplicación podrá, además, direccionar los estímulos hacia determinados sectores de la economía provincial.
7. ¿Cuánto deberán destinar a las promociones?
El artículo 11 establece un piso y un techo para los recursos destinados a los planes de estímulo.
El monto mínimo deberá ser equivalente a los impuestos provinciales devengados durante los dos meses anteriores a la solicitud de adhesión.
El máximo será equivalente a los impuestos provinciales devengados durante los 12 meses anteriores.
Las entidades podrán presentar más de un plan, siempre que el monto total comprometido no supere ese límite.
8. Crédito fiscal del 25%
Las entidades que adhieran al programa podrán acceder a un crédito fiscal equivalente al 25% del importe efectivamente otorgado mediante los planes de estímulo al consumo.
El crédito será nominativo e intransferible y podrá utilizarse exclusivamente para cancelar obligaciones tributarias provinciales propias.
La habilitación para utilizarlo se realizará mensualmente, tomando en cuenta los beneficios que efectivamente hayan recibido los consumidores durante el mes anterior.
Para acceder al crédito fiscal, las entidades deberán presentar sus propuestas y detallar los fondos comprometidos y el impacto esperado sobre la economía local.
9. La participación del Gobierno deberá figurar en las promociones
Las entidades que reciban beneficios fiscales deberán identificar de manera clara y visible la participación del Gobierno de San Luis en las campañas promocionales y publicitarias vinculadas con el programa.
La obligación también alcanza a los actos relacionados con la implementación de los planes de estímulo.
El incumplimiento podrá provocar la caducidad de los beneficios fiscales otorgados.
10. ¿Qué ocurre si una entidad incumple?
La falsedad de los datos declarados o el incumplimiento de los requisitos establecidos por la ley y su reglamentación provocará la caducidad automática del beneficio otorgado.
En ese caso, la entidad deberá ingresar los tributos que no pagó como consecuencia de la exención, junto con los intereses, recargos y sanciones previstos en el Código Tributario Provincial.
11. Quién controlará el programa y cuánto durará
El ministerio de Hacienda e Infraestructura Pública será la autoridad de aplicación. Tendrá a su cargo la evaluación de las propuestas, la fiscalización del cumplimiento y el dictado de las normas complementarias necesarias para implementar el programa.
La ley entrará en vigencia después de su publicación en el Boletín Oficial y Judicial de San Luis y tendrá una duración inicial de un año.
El Poder Ejecutivo podrá prorrogarla total o parcialmente por períodos sucesivos que no superen el plazo original.
 WhatsApp 2657301877
Tel: (02657) 424400
Dirección: Lavalle 291 (PA), Villa Mercedes, San Luis, Argentina
CONTRATAR PUBLICIDAD AM
 WhatsApp 2657301877
Tel: (02657) 424400
Dirección: Lavalle 291 (PA), Villa Mercedes, San Luis, Argentina
CONTRATAR PUBLICIDAD FM